
🎯 L’ESSENTIEL À RETENIR
- Assistance (rapatriement, hospitalisation) : souvent liée à la possession de la carte. Assurance (annulation, bagages) : le séjour doit en général être payé avec.
- Plafonds médicaux, ordre de grandeur : ~11 000 € en classique, ~155 000 € en Visa Premier / Gold Mastercard. Hors Europe, surtout USA/Canada, ça peut ne pas suffire.
- Beaucoup de notices s’arrêtent à 90 jours consécutifs. Au-delà, il faut un contrat dédié.
- La CEAM ne remplace ni le rapatriement ni l’assurance de la carte. L’ambassade ne paie pas les frais.
- Lisez la notice de votre banque. Les plafonds changent d’un établissement à l’autre.
Une carte assurance voyage n’est pas un contrat magique collé au plastique. Pour un week-end ou dix jours, elle peut tenir. Encore faut-il séparer l’assistance de l’assurance, et ouvrir la notice de votre banque, pas un comparatif tout-venant.
Je ne vends pas de carte. Je vous dis comment lire la vôtre en 2026 avant de partir : qui est couvert, à quelle condition de paiement, jusqu’où vont les plafonds, et ce qui saute dès que le séjour dépasse trois mois ou sort d’Europe.
Assistance ou assurance : ce que couvre vraiment la carte
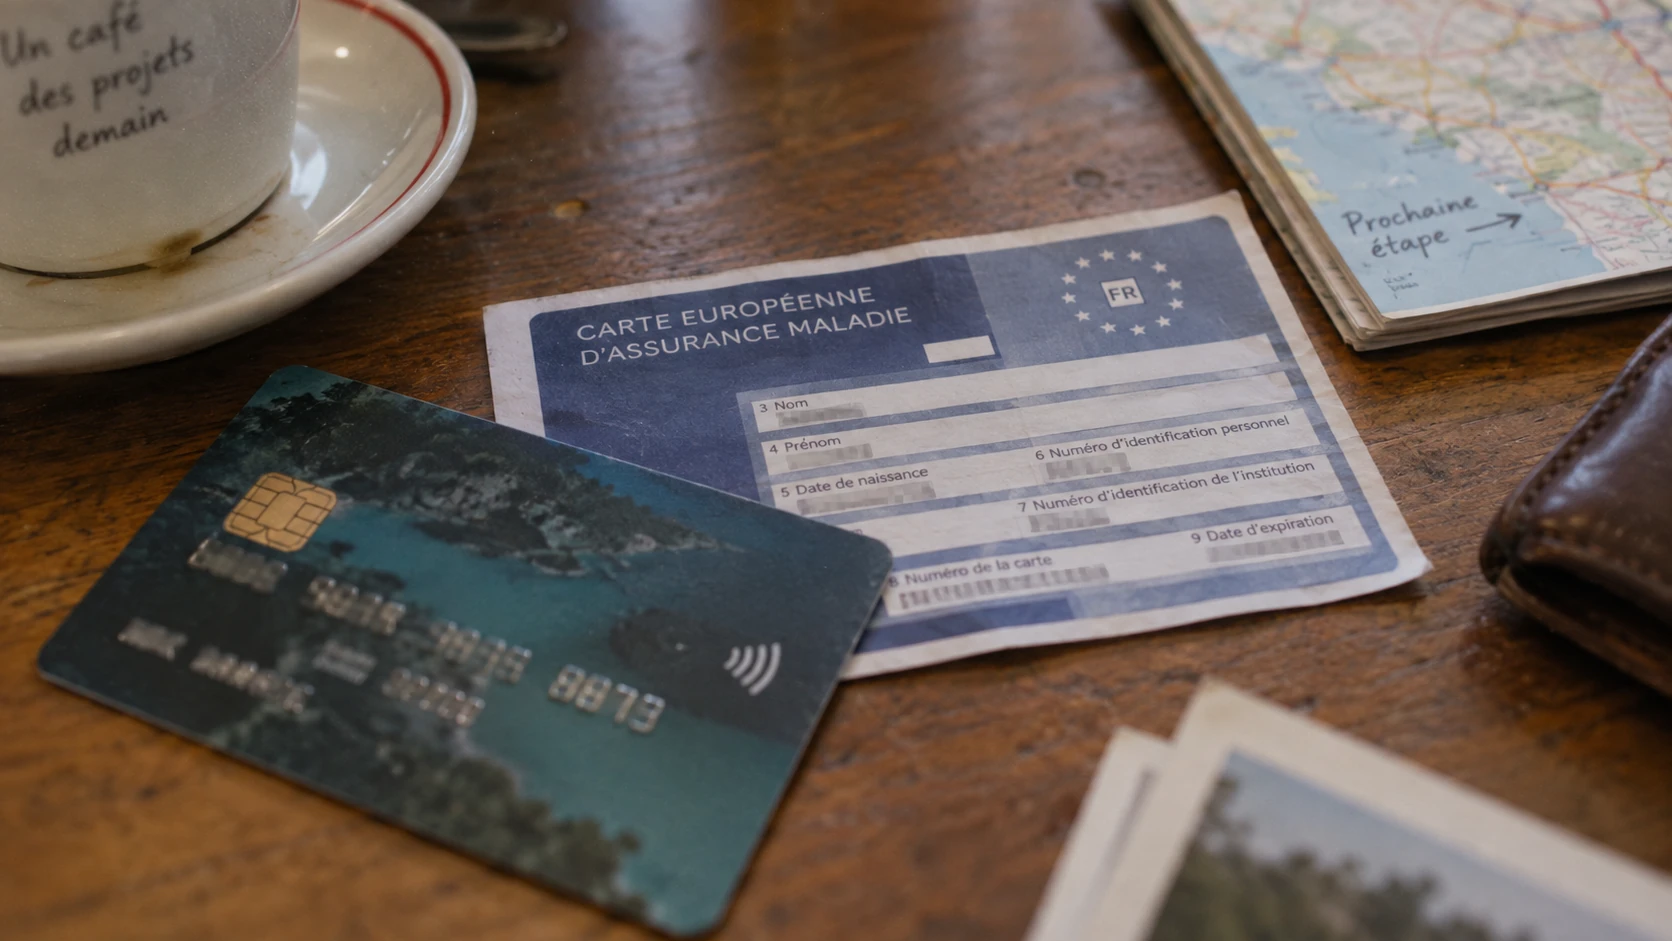
L’assistance (rapatriement, avance d’hospitalisation) joue en général dès que vous détenez la carte, même si le séjour n’a pas été payé avec. L’assurance (annulation, bagages, souvent la franchise auto) n’est due que si le voyage a été réglé avec cette carte. Les plafonds tiennent dans votre notice, pas dans un tableau générique.
Le numéro au dos, 24 h/24, sert d’abord à l’humain : rapatriement sanitaire, avance de frais d’hôpital, parfois un chauffeur de remplacement. Sur un week-end à Strasbourg avec une nuit de l’autre côté du Rhin, l’assistance peut jouer sans que vous ayez tout payé avec la carte. L’annulation du train, elle, non.
En cas de maladie, d’accident grave, d’évacuation sanitaire ou de décès, l’ambassade ou le consulat de France du pays de destination ne prendra pas en charge les frais.
France Diplomatie le dit sans détour. Ni le consulat ni la CEAM ne rapatrient. La carte, si le contrat le prévoit, organise et avance. En Europe, la CEAM ouvre le circuit public local. Elle ne paie pas le privé, ni l’hélicoptère, ni le retour sanitaire. Les deux se complètent.
Gardez factures, boarding pass, constat, photos. Sans papier, le dossier d’assurance s’arrête. Appelez l’assistance avant d’engager des frais lourds : un hôpital choisi tout seul, sans accord, se discute ensuite, et souvent mal.
Quelle carte assurance voyage selon la gamme
Les chiffres ci-dessous sont des ordres de grandeur fréquents sur les notices françaises, pas une garantie universelle. Votre banque peut coller, ou non.
| Gamme | Frais médicaux (souvent) | Annulation | Bagages |
|---|---|---|---|
| Classique | autour de 11 000 € | souvent absente | souvent absente |
| Visa Premier / Gold Mastercard | autour de 155 000 € | oui, si séjour payé avec la carte | souvent ~800 € |
| Infinite / World Elite | plafond médical du même ordre, services plus larges | oui | plus élevé selon notice |
Chez BNP Paribas, la notice Visa Premier affiche un complément de frais médicaux à l’étranger jusqu’à 155 000 €, une annulation jusqu’à 5 000 € TTC par an, des bagages jusqu’à 800 € TTC par bagage, un retard de transport jusqu’à 400 € TTC. D’autres banques restent dans ces eaux. D’autres baissent. Je ne m’y fie qu’après lecture du PDF.
Une carte classique tient un imprévu léger en Europe, pas une hospitalisation américaine. Une Premier ou Gold devient le plancher raisonnable dès que vous sortez de l’UE, ou dès que le billet a un vrai prix d’annulation. Infinite et World Elite ajoutent surtout de la conciergerie, parfois la téléconsultation. Le plafond médical, lui, ne s’envole pas toujours.
Si vous voyagez peu, une carte premium « pour l’assurance » peut coûter plus cher qu’un contrat voyage ponctuel. Si vous partez souvent 48 h–10 j, le contraire arrive. Comptez les séjours, pas le prestige du plastique.
Plafonds, exclusions, ski et voiture de location
Hors Europe, les factures montent vite. États-Unis, Canada : une hospitalisation se chiffre en dizaines de milliers d’euros, parfois bien au-delà du plafond d’une carte classique. Même 155 000 € ne tiennent pas un séjour long en soins intensifs. Pour ces destinations, je complète.
Les franchises restent à votre charge. Maladies déjà connues, sports dits à risque, alcool, pays sous consigne de ne pas s’y rendre : exclus, très souvent. Le hors-piste aussi. Sur des vacances de ski dans les Pyrénées, piste balisée, recherche et secours, forfaits non utilisés, matériel de location : les notices Premier/Gold les prévoient souvent. La poudreuse hors balisage, rarement.
- Secours et recherche sur piste : souvent inclus en premium.
- Forfaits et cours non utilisés après accident : plafonnés (ex. 800 € TTC chez BNP Visa Premier).
- Hors-piste, compétition, sports mécaniques : à vérifier, souvent hors contrat.
Location de voiture : certaines notices rachètent la franchise si le contrat est payé avec la carte. Le loueur peut quand même imposer sa propre assurance, surtout hors Europe. Lisez les deux papiers avant de refuser la case à cocher à l’agence.
Paiement, 90 jours, famille, sinistre
Pour l’assurance, réglez le séjour avec la carte : transport, hébergement, parfois le forfait. Un acompte carte et le solde ailleurs, c’est un dossier fragile. Certaines notices acceptent un paiement partiel. Je ne le teste pas sur un vol non remboursable.
La couverture s’arrête, sur beaucoup de contrats, après 90 jours consécutifs. France Diplomatie le rappelle autrement : sous trois mois, l’assistance est souvent celle de la carte ou de l’habitation ; au-delà, il faut un contrat spécifique. Un grand tour, un PVT, un semestre : autre produit.
La famille : conjoint ou concubin, enfants fiscalement à charge, souvent jusqu’à 25 ans. Ensemble ou séparés, selon la notice. Pour des vacances au Maroc en famille, je vérifie que chaque prénom entre dans le contrat, et que les billets ont bien été payés avec la même carte.
Attestation pour un visa (Cuba, Chine, et d’autres selon les années) : l’assureur de la carte la délivre souvent depuis l’espace client. En sinistre : appelez l’assistance, notez le numéro de dossier, puis envoyez les preuves. Un vol de bagages se déclare vite, police comprise. Les délais sont dans la notice, pas sur un forum.
Avant de partir
- Ouvrez la notice PDF de votre carte : plafonds, 90 jours, qui est assuré, franchise, sports exclus.
- Payez transport et hébergement avec cette carte si vous comptez sur l’assurance. Gardez les justificatifs.
- Notez le numéro d’assistance, hors téléphone verrouillé. CEAM en Europe, contrat dédié hors UE ou au-delà de 90 jours.
Une carte assurance voyage tient un séjour court si vous l’avez lue, si le séjour est payé avec, et si la destination ne fait pas exploser les plafonds. Le consulat, lui, ne règlera pas la facture.